
यह देखते हुए कि वास्तविक ब्याज दर 200 आधार अंक है तो क्या आपको लगता है कि 50 आधार अंकों की कटौती की गुंजाइश थी और वास्तविक दर 5.25 फीसदी होनी चाहिए क्योंकि मुद्रास्फीति 4 फीसदी से कम रहने की…

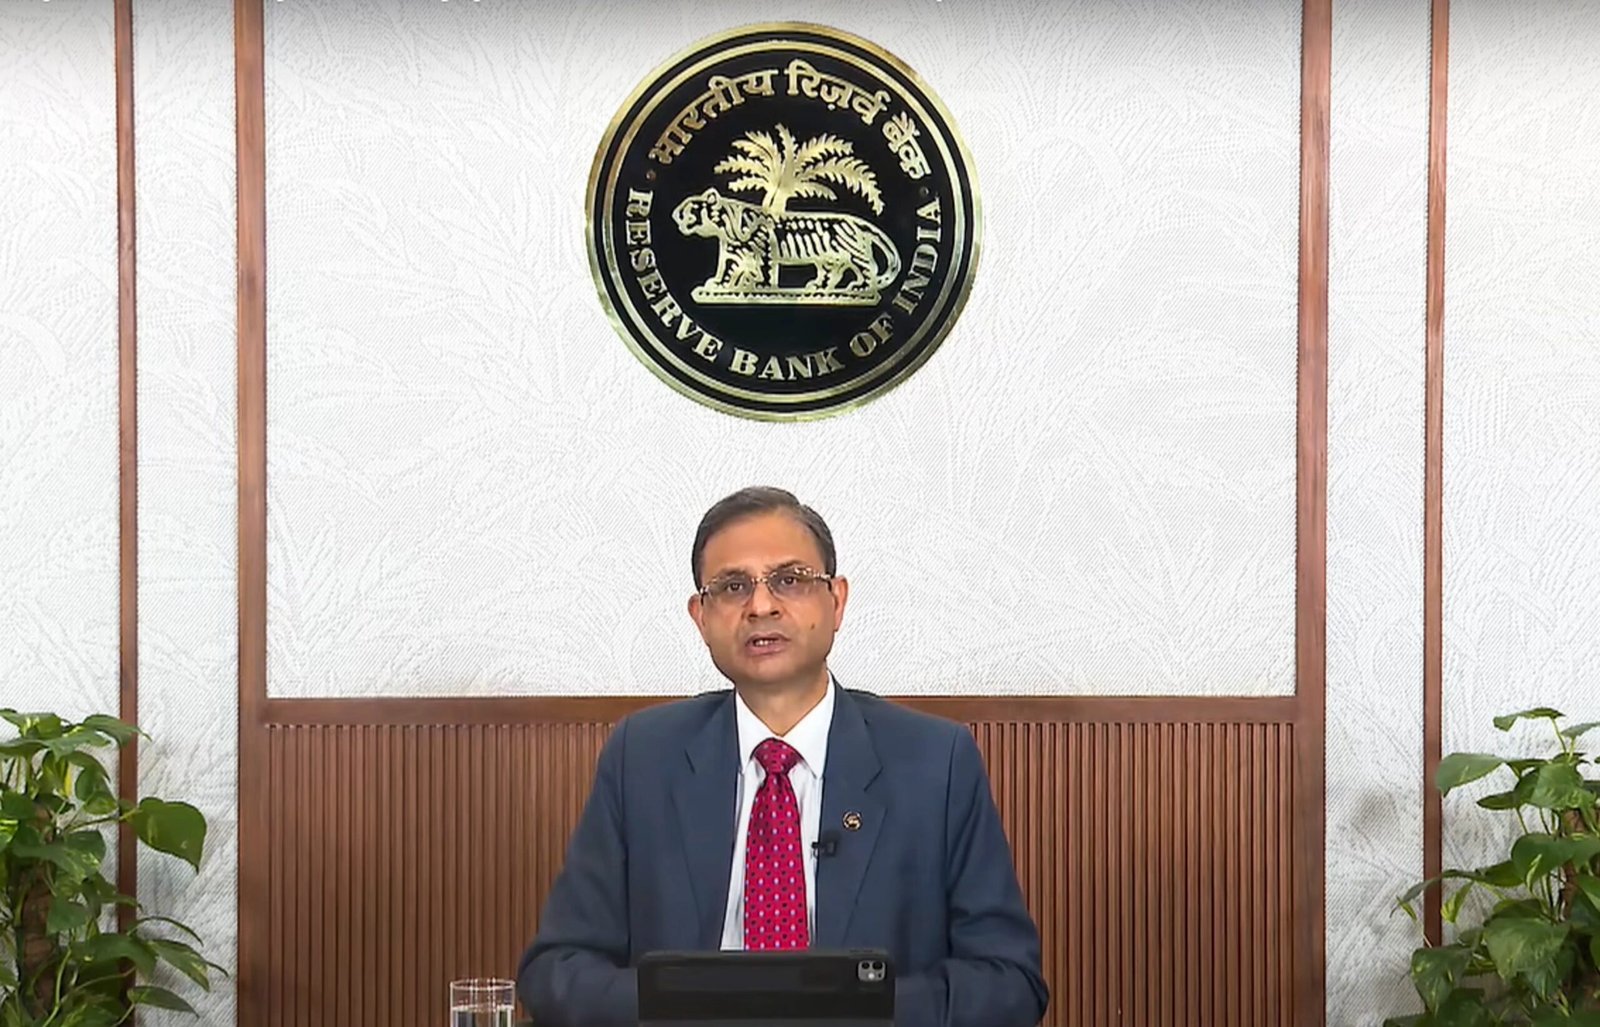
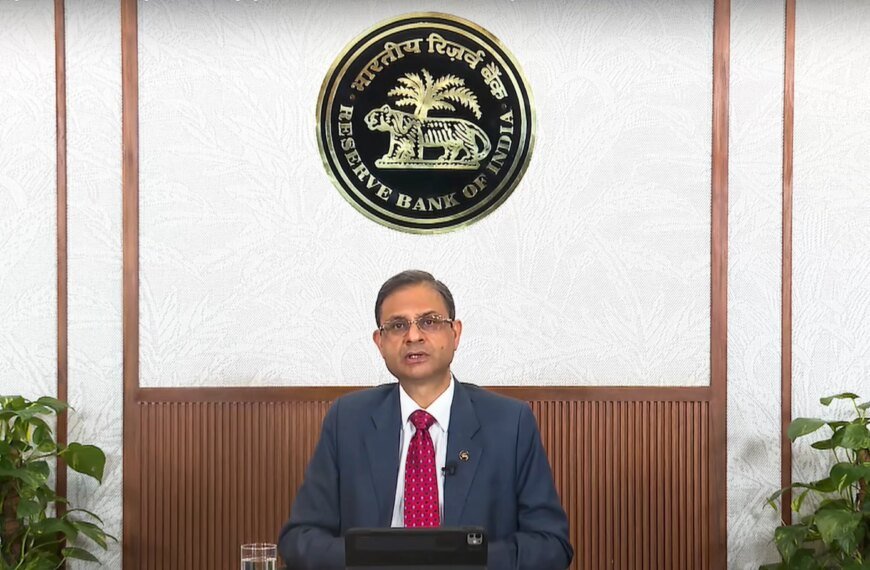
RBI Monetary Policy: Malhotra announces policy rates
यह देखते हुए कि वास्तविक ब्याज दर 200 आधार अंक है तो क्या आपको लगता है कि 50 आधार अंकों की कटौती की गुंजाइश थी और वास्तविक दर 5.25 फीसदी होनी चाहिए क्योंकि मुद्रास्फीति 4 फीसदी से कम रहने की उम्मीद है? रिजर्व बैंक ने कहा है कि तरलता एनडीटीएल की 1 से 1.5 फीसदी होनी चाहिए। क्या रिजर्व बैंक तरलता के लिए कोई सहज सीमा चाहता है?
संजय मल्होत्राः मुझे 1.5 फीसदी की याद नहीं है। विभिन्न अध्ययनों के अनुसार वास्तविक दर 1 से 1.9 फीसदी के आसपास होनी चाहिए। इसलिए 1.5 फीसदी काफी संभव है। जहां तक नीतिगत दरों का सवाल है आगे चलकर हमने रुख को तटस्थ से बदलकर अनुकूल कर दिया है। मुद्रास्फीति का औसत 4 फीसदी है। अगले साल के बारे में वाकई हम कुछ नहीं जानते। कैलेंडर वर्ष के लिए यह जरूर 4 फीसदी से कम है मगर अगली तिमाही, पहली तिमाही में यह 4 फीसदी से ज्यादा है। तरलता के बारे में मैंने वक्तव्य में पहले ही उल्लेख किया है कि हम इसे पर्याप्त रूप से अधिशेष में रखेंगे। मैं फिर से कहूंगा कि हम मौद्रिक नीति का असर पहुंचाने के लिए पर्याप्त तरलता मुहैया कराएंगे।
क्या आप 1 फीसदी एनडीटीएल लक्ष्य के बारे में बताएंगे? आपने कहा कि प्रणाली में 1 फीसदी नकदी अधिशेष बनाए रखना लक्ष्य है जो करीब 2.7 लाख करोड़ रुपये होती है।
मल्होत्राः मैं एकदम एक फीसदी तक सीमित नहीं रखूंगा मगर यह एक तरह का दायरा है। दायरे के आसपास है। अगर ज्यादा की जरूरत पड़ी तो हम ज्यादा करेंगे। अगर कम की आवश्यकता होगी तो हम कम करेंगे। जैसा कि मैंने बताया मुख्य उद्देश्य नियामकीय साधनों का उचित संप्रेषण सुनिश्चित करना है।
आपने कहा कि आप दरों के मामले में यह नहीं कह सकते कि आगे क्या होने वाला है। लेकिन, अगर प्रमुख केंद्रीय बैंक इसे लंबे समय तक जारी रखते हैं तो क्या होगा? आपने रुख में बदलाव किया है, लेकिन क्या इसमें और दर कटौती की गुंजाइश है?
मल्होत्राः मैंने अपने वक्तव्य में कहा था कि भारत पर वैश्विक शुल्क और अनिश्चितताओं का असर विचारणीय है। मगर हमारा मानना है कि घरेलू मुद्रास्फीति और वृद्धि मुख्य रूप से हमारा रुख और नीतिगत निर्णय तय करेगी। जहां हम वैश्विक घटनाक्रमों के प्रति सतर्क रहेंगे, वहीं उनका भारत पर सीमित प्रभाव होगा।
क्या रिजर्व बैंक ने को-लेंडिंग व्यवस्था पर अपना रुख बदला है?
मल्होत्राः मेरा मानना है कि को-लेंडिंग व्यवस्था ने प्राथमिक क्षेत्र को ऋण देने में मदद की है। हम अब पीएसएल के इतर अन्य क्षेत्रों में भी इसका विस्तार कर रहे हैं। फिलहाल, बैंक और गैर-बैंकिंग वित्तीय कंपनियां ही इस व्यवस्था में शामिल हो सकती हैं। अब दो बैंक भी इसमें शामिल हो सकते हैं। इसके तहत, उधार लेने वाले को कम ब्याज दर का लाभ मिलता है क्योंकि बैंकों को रकम कम दर पर मिलती है और पहुंच में जो उनके पास नहीं है उसकी भरपाई गैर-बैंकिंग वित्तीय कंपनियां करती हैं।
स्वामीनाथन जेः हम इसे सभी नियमन वाली संस्थाओं तक बढ़ाकर प्रतिभागियों की संख्या बढ़ा रहे हैं और हम पीएसएल से इतर कवरेज बढ़ाने की भी कोशिश कर रहे हैं।

 By
 By